
Obtenir un prêt immobilier en tant qu’expatrié
 Honore
•
18 septembre 2026
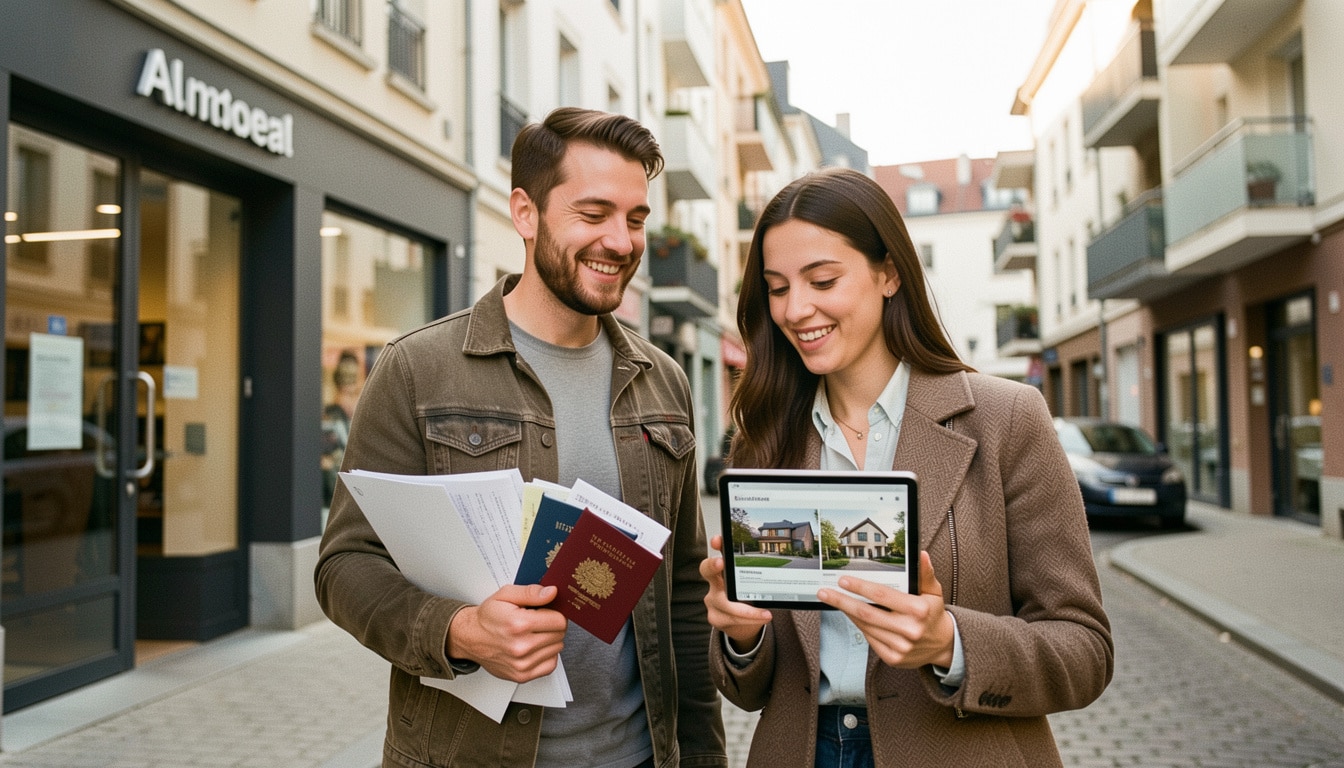
Quand on vit à l’étranger, acheter en France ne se résume jamais à “déposer un dossier et attendre”. Les justificatifs, la devise, la fiscalité et la distance changent tout. Le prêt immobilier expatrié est donc un dossier particulier, où la banque évalue autant votre stabilité que la lisibilité de votre projet. Bien préparé, il permet de financer un achat sereinement, de rassurer l’établissement prêteur et de donner du sens à une démarche patrimoniale souvent liée à la famille, au retour ou à l’investissement.
Pourquoi un dossier d’expatrié change la lecture de la banque
Pour une banque, un client expatrié n’est pas “moins bon”, mais il est plus difficile à lire. La situation paraît simple sur le papier, pourtant le dossier peut cacher un risque de change, une résidence fiscale éloignée ou des revenus moins faciles à vérifier. Dans cette lecture, la banque veut surtout savoir si le dossier reste stable dans le temps.
Quatre points reviennent souvent : des relevés parfois étrangers, une résidence hors de France, un crédit plus complexe à recouvrer et un historique bancaire dispersé. À l’inverse, la banque apprécie un client salarié en CDI, un dossier avec épargne visible et une résidence dans un pays de l’UE. Un expatrié à Singapour n’est pas analysé comme un profil installé au Portugal ou au Canada.
Ce que la banque regarde en premier dans un dossier international
La banque commence par la cohérence : revenus, charges, stabilité, apport et capacité à justifier chaque flux. Elle examine aussi le dossier sur 12 mois, pas seulement sur le dernier mois. Si votre dossier montre une gestion nette, la banque lit votre demande avec plus de confiance.
Pourquoi le pays de résidence peut tout changer
Le pays change la perception du risque. En zone euro, les échanges sont plus simples ; hors UE, la banque peut demander davantage de preuves. Un dossier au Maroc, à Dubaï ou au Royaume-Uni ne sera pas étudié comme un dossier en Belgique. La résidence pèse donc autant que le profil.
- la visibilité des revenus
- la stabilité du contrat
- la facilité de contrôle du dossier
- la qualité du pays de résidence
Les conditions à réunir pour renforcer son financement
Pour renforcer un financement, il faut d’abord montrer que le projet tient debout sur plusieurs années. Un bon apport, un revenu régulier et un travail stable comptent énormément. La banque regarde aussi le contrat, la garantie proposée et l’assurance emprunteur, car elle veut réduire son exposition avant d’ouvrir le crédit.
Le minimum attendu varie selon les profils, mais un apport de 15 % à 25 % du projet rassure souvent. Un revenu net stable sur 24 mois, une ancienneté professionnelle de 3 ans et une épargne de sécurité équivalente à 6 mois de charges font la différence. Pour un projet immobilier, la lisibilité prime toujours sur le volume.
Apport, stabilité des revenus et ancienneté professionnelle
Voici les signaux de solidité les plus fréquents : revenus réguliers, travail pérenne, apport disponible, charges limitées et projet cohérent. Si vous êtes salarié en contrat long, la banque comprend vite votre trajectoire. Si vous êtes indépendant, elle attend des bilans précis et un revenu moyen sur plusieurs exercices.
| Dossier solide | Dossier fragile |
|---|---|
| Revenu stable sur 24 mois | Revenu irrégulier et variable |
| Apport visible et documenté | Épargne dispersée |
| Travail stable ou ancienneté forte | Contrat récent ou incertain |
| Projet cohérent avec le budget | Projet surdimensionné |
Assurance et garantie : les deux leviers qui rassurent
Préparez quatre preuves simples : bulletins de salaire, contrat de travail, relevés bancaires sur 6 à 12 mois et justificatifs d’épargne. Ajoutez les documents liés à l’assurance et à la garantie, car ils sécurisent le montage. Dans ce type de financement, chaque pièce doit raconter la même histoire.
- bulletins de salaire récents
- contrat ou attestation de travail
- relevés bancaires complets
- preuves d’épargne et d’apport
Comment monter un dossier convaincant étape par étape
Un courtier voit souvent la différence entre un dossier “brut” et un dossier lisible. Son rôle est de trier, présenter et orienter votre demande vers les banques les plus ouvertes à votre profil. Il peut aussi vous aider à obtenir une réponse plus rapide, surtout si votre entreprise, votre activité ou votre pays compliquent la lecture.
Pour financer un projet, commencez par résumer votre situation en une page, puis partagez les éléments utiles sans noyer le lecteur. Ensuite, classez le dossier par ordre logique : identité, revenus, patrimoine, projet, crédit demandé. Cette sélection simplifie la gestion bancaire et évite les allers-retours inutiles.
Le rôle du courtier dans la sélection des banques
Le courtier connaît les banques qui acceptent mieux certains profils français installés à l’étranger. Il sait aussi quelle banque préfère un salarié, un dirigeant ou un indépendant. Dans un pays plus éloigné administrativement, ce tri initial évite souvent une perte de temps de plusieurs semaines.
Les étapes clés pour présenter un dossier lisible
Voici la méthode la plus efficace : définir le projet, calculer votre capacité, rassembler les pièces, vérifier les comptes, classer les documents et envoyer une version propre au courtier. Les erreurs à éviter sont simples : dossier incomplet, incohérences entre revenus et charges, et absence de stratégie claire. Un salarié montrera ses fiches de paie, un indépendant ses bilans, un dirigeant ses dividendes et son activité.
- définir le projet et le budget
- vérifier votre capacité d’emprunt
- rassembler les justificatifs utiles
- nettoyer vos comptes avant l’envoi
- classer les documents par rubrique
- envoyer une version lisible au courtier
Ce qu’il faut savoir sur les coûts, les délais et les refus
Le coût global d’un prêt ne se limite jamais au taux. Il faut anticiper les frais de dossier, l’assurance, la garantie, les éventuels frais de change et les coûts liés à la traduction de certains documents. Pour un logement ancien, une rénovation ou une réhabilitation, le budget peut vite grimper de 8 % à 15 %. Pour approfondir ce sujet, consultez notre guide sur cdd credit immobilier.
Un grand parc de logements anciens en France nécessite souvent une amélioration énergétique, surtout dans le bâtiment privé. Si votre projet vise un investissement ou une consommation plus faible, pensez aussi aux aides régionales et sociales. Les délais varient souvent de 4 à 8 semaines, parfois davantage si le dossier vient de l’étranger.
Comprendre le coût global avant de s’engager
Exemples concrets : un prêt pour un logement à Lille, une rénovation à Lyon ou une réhabilitation d’immeuble à Nantes ne mobilisent pas le même budget. Si vous ajoutez une amélioration énergétique, le financement doit intégrer l’aide locale ou régionale possible. Cela évite les mauvaises surprises au moment de signer.
| Poste de coût | Impact sur le budget |
|---|---|
| Frais de dossier | De 300 à 1 500 € |
| Assurance emprunteur | + 0,10 % à 0,60 % |
| Garantie | De 1 % à 2 % du prêt |
| Travaux de rénovation | Hausse directe du financement |
Que faire si la banque refuse la demande
Si la banque refuse, ne paniquez pas. Vous pouvez réduire le montant demandé, augmenter l’apport, changer d’établissement ou retravailler le dossier avec un courtier. Une autre solution consiste à attendre 3 à 6 mois pour stabiliser votre activité, votre revenu ou votre situation fiscale avant de représenter la demande.
- augmenter l’apport personnel
- réduire le montant du prêt
- changer de banque ou de courtier
- améliorer le dossier puis redemander
FAQ – Questions fréquentes sur l’emprunt immobilier à l’étranger
Peut-on obtenir un prêt en étant expatrié ?
Oui, une banque peut accepter un expatrié si le dossier est clair, stable et cohérent. Le financement dépend surtout du revenu, de l’apport et du pays de résidence.
Quels documents faut-il préparer ?
Préparez identité, justificatifs de domicile, relevés, contrat de travail, avis d’imposition et preuves d’épargne. La banque veut un dossier lisible, complet et récent.
Faut-il forcément passer par un courtier ?
Non, mais un courtier aide souvent à cibler la bonne banque et à gagner du temps. Pour un crédit à l’étranger, son réseau peut vraiment changer la sélection.
L’assurance est-elle plus difficile à obtenir ?
Oui, parfois. Selon le pays, la banque peut demander plus d’informations médicales ou administratives. L’assurance reste pourtant essentielle pour sécuriser le prêt.
Un revenu versé à l’étranger change-t-il tout ?
Il change surtout la manière dont la banque vérifie le financement. Un revenu étranger n’est pas bloquant, mais il doit être stable, traçable et compréhensible.
Vous aimerez aussi
 Crédit

 Crédit
 Crédit
 Crédit