
Prêt immobilier et rachat de crédit conso : forum
 Honore
•
19 octobre 2026
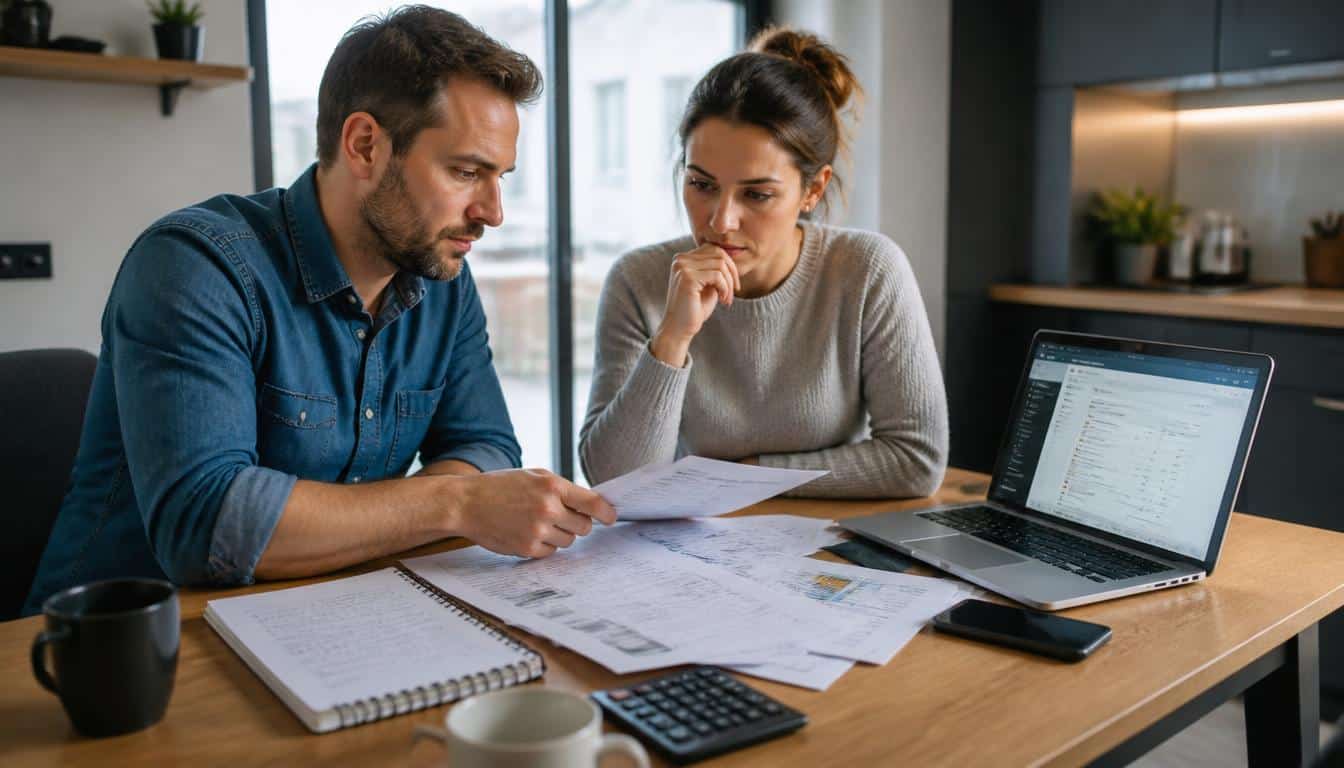
Quand les échéances s’empilent, on a vite l’impression de courir après son budget. Le prêt immobilier avec rachat de crédit consommation forum représente justement une piste pour remettre de l’ordre dans plusieurs dettes et retrouver une respiration financière. Cette solution réunit souvent un prêt logement et des crédits à la consommation en un seul financement, ce qui facilite la lecture du budget, clarifie les remboursements et peut éviter une spirale de découvert. Pour vous, l’enjeu est simple : comprendre quand cette démarche aide vraiment, et quand elle risque surtout de coûter plus cher.
Dans un forum, on lit souvent des parcours très différents : propriétaire à Bordeaux, jeune couple à Nantes, salarié en région parisienne… Pourtant, la question revient toujours au même point : est-ce le bon moment pour agir ? Ce guide vous donne des repères concrets, des exemples chiffrés et les vérifications utiles avant de déposer un dossier.
Comprendre le regroupement de dettes sans se perdre dans le jargon
Le sujet paraît technique, mais le principe reste simple : un crédit peut être repris, puis intégré à un nouveau montage plus lisible. Dans un forum, on voit souvent des échanges sur le rachat de crédit, le regroupement et la part immobilière, alors que la logique est la même : transformer plusieurs mensualités en une seule. Quand un crédit immobilier entre dans l’équation, le dossier change, car la garantie, la durée et le coût final ne se lisent plus comme pour un simple crédit à la consommation.
Pour résumer, un regroupement de crédit sert à :
- fusionner plusieurs dettes en une seule mensualité de crédit ;
- simplifier le suivi du crédit et du remboursement ;
- réduire la pression du crédit de consommation ;
- adapter le crédit immobilier à une nouvelle capacité de paiement.
Différence utile à garder en tête :
- un crédit à la consommation finance souvent un achat courant, sans garantie lourde ;
- un crédit immobilier concerne l’achat ou la conservation d’un bien ;
- un montage mixte combine les deux pour n’avoir qu’un seul prêt.
Ce que signifie vraiment regrouper plusieurs crédits
Regrouper plusieurs crédits, c’est demander à un nouvel établissement de solder les anciens contrats pour les remplacer par un seul prêt. Vous gardez un seul interlocuteur, une seule date de prélèvement et un seul rythme de remboursement. Sur un forum, beaucoup décrivent ce rachat comme un “reset” budgétaire, surtout quand les mensualités de crédit à la consommation se cumulent avec l’immobilier. Exemple rapide : 1 prêt logement et 2 crédits conso peuvent devenir un seul crédit, avec une durée adaptée à votre situation.
Pourquoi un prêt immobilier change la logique du dossier
Dès qu’un prêt immobilier est présent, la banque regarde le dossier autrement. La part immobilière, la valeur du bien et le niveau de crédit restant influencent l’analyse. Cette logique compte aussi pour le crédit de consommation, car le regroupement ne se décide pas seulement sur le montant total. L’établissement évalue si le crédit immobilier peut servir de base solide au montage, et si le nouveau crédit reste soutenable sur la durée.
Pourquoi les emprunteurs cherchent à alléger leurs mensualités
Quand la mensualité devient trop lourde, ce n’est pas seulement une question de confort : c’est souvent un signal d’alerte. Un emprunteur peut chercher à retrouver de l’air après une baisse de revenus, une facture imprévue ou un dernier crédit souscrit trop vite. Le taux compte, bien sûr, mais la mensualité pèse au quotidien, surtout si le reste à vivre se réduit trop. Le but n’est pas de “payer moins pour payer moins”, mais de retrouver une situation plus stable et plus lisible.
Voici cinq raisons pratiques de demander un regroupement :
- réduire une mensualité devenue difficile à absorber ;
- adapter le taux au profil financier du moment ;
- retrouver une marge de manœuvre après un imprévu ;
- éviter l’effet boule de neige sur l’endettement ;
- préparer un projet sans multiplier les crédits.
Avant : 980 € de mensualité pour trois crédits, avec un taux moyen de 6,2 %. Après regroupement : 690 € sur une durée plus longue, avec un coût supérieur mais une trésorerie mensuelle plus respirable. C’est là tout l’intérêt : une opération peut soulager sans effacer le coût.
Quand la mensualité devient trop lourde
Une mensualité trop lourde se repère vite : découvert récurrent, paiement repoussé, ou arbitrages permanents entre courses et remboursements. L’emprunteur commence alors à chercher une réponse avant que la situation ne se dégrade. Ce n’est pas seulement une question de taux, mais d’équilibre financier. Le bon réflexe consiste à comparer la mensualité actuelle avec ce que votre budget peut réellement supporter.
Le bon moment pour agir avant l’urgence
Le meilleur moment, c’est souvent avant l’urgence. Quand vous sentez que la situation se tend, il vaut mieux étudier l’opération tôt, plutôt que d’attendre un incident bancaire. Un dossier présenté à temps inspire davantage confiance à la banque, et vous gardez plus de marge pour choisir la solution la plus cohérente.
Les conditions à vérifier avant de déposer un dossier
Avant de monter un dossier, il faut vérifier plusieurs points concrets. La banque ou l’organisme étudie la stabilité des revenus, l’historique bancaire, le niveau de crédit déjà en place et la valeur du bien si une garantie immobilière existe. Une condition mal préparée peut fragiliser l’ensemble, même si le crédit paraît simple sur le papier. En pratique, un bon dossier n’est pas forcément un dossier parfait, mais un dossier cohérent, lisible et documenté.
Critères d’éligibilité à contrôler :
- revenus réguliers et justifiables ;
- taux d’endettement encore supportable ;
- absence d’incidents bancaires récents ;
- valeur du bien immobilier suffisante ;
- crédit en cours compatible avec le remboursement envisagé.
| Profil observé | Lecture du dossier |
|---|---|
| CDI stable, comptes propres, crédit maîtrisé | Dossier généralement plus solide |
| Revenus irréguliers, découverts fréquents, crédit élevé | Dossier plus fragile et plus surveillé |
Exemple accepté : propriétaire avec revenus stables, peu d’incidents et crédit immobilier bien amorti. Exemple fragilisé : dossier avec retards, consommation excessive et immo déjà très sollicité. La source de décision reste toujours l’analyse globale, pas un seul chiffre.
Revenus, stabilité et historique bancaire
La banque regarde d’abord la régularité des revenus et le comportement bancaire. Un emprunteur avec des comptes nets, même sans gros salaire, peut rassurer davantage qu’un profil plus rémunéré mais désordonné. Le crédit est alors évalué dans son ensemble, pas seulement sur le montant demandé. Un historique propre aide beaucoup, surtout si le dossier montre une vraie logique de remboursement.
Le rôle de la valeur du bien immobilier
Si votre bien sert de base au montage, sa valeur compte beaucoup. Elle peut renforcer le dossier, car elle donne à l’établissement une visibilité supplémentaire. Cela ne garantit pas l’accord, mais cela peut améliorer la lecture du risque. Pour un dossier de crédit mixte, cette donnée pèse souvent autant que les revenus.
Quand le regroupement devient une vraie solution, et quand il faut hésiter
Le regroupement n’est pas une réponse automatique. Il devient utile quand il apporte un vrai souffle au budget, mais il peut aussi allonger la durée et alourdir le coût global. Le sujet mérite donc une réponse nuancée, surtout si le dernier crédit a déjà été souscrit pour tenir le mois. Vous devez regarder la situation dans son ensemble, pas seulement la baisse affichée de mensualité.
Signaux d’alerte à surveiller :
- mensualités trop élevées par rapport au revenu ;
- crédit ajouté pour combler un autre crédit ;
- durée déjà très longue ;
- coût total qui grimpe sans gain réel de confort.
Cas où l’opération est moins pertinente :
- si l’écart de mensualité est faible ;
- si le coût global devient trop élevé ;
- si le budget peut être rééquilibré autrement.
Décision simple : oui si la mensualité baisse nettement et que le budget respire ; non si l’opération ne fait que repousser le problème. Dans ce sujet, la prudence vaut mieux qu’un retrait précipité.
Les situations où l’opération soulage vraiment
Elle soulage vraiment quand elle remplace plusieurs remboursements dispersés par une structure plus nette. Si votre situation s’est dégradée après un imprévu, le regroupement peut redonner de la visibilité. Le crédit devient alors un outil de stabilisation, pas une fuite en avant.
Les cas où la prudence doit primer
Si vous êtes déjà proche du surendettement, si les incidents se multiplient ou si le coût final explose, mieux vaut hésiter. Le long terme doit rester supportable, car une durée trop longue peut transformer un soulagement immédiat en charge persistante.
Les avantages concrets d’un montage mixte immobilier et consommation
Un montage mixte peut simplifier la vie quand plusieurs crédits cohabitent. Vous gardez une seule mensualité, une lecture plus claire du budget et parfois une trésorerie plus lisible. La banque ou l’organisme regarde alors l’ensemble du crédit, pas seulement chaque ligne séparément. Pour beaucoup de foyers, c’est le moyen de retrouver un rythme plus prévisible, surtout quand le crédit immobilier et le crédit consommation se croisent dans le même foyer.
Les bénéfices pratiques les plus fréquents :
- une mensualité unique plus facile à suivre ;
- un regroupement qui simplifie les prélèvements ;
- une meilleure visibilité sur le budget financier ;
- un prêt mieux aligné avec la situation du moment ;
- un crédit plus lisible pour l’emprunteur.
Exemple de trésorerie : au lieu de trois sorties de 210 €, 145 € et 96 €, vous n’avez plus qu’un seul prélèvement de 330 €. Le montant total reste à analyser, mais la gestion quotidienne devient plus simple.
| Avantage | Effet concret |
|---|---|
| Mensualité unique | Moins de confusion et moins d’oubli |
| Regroupement des dettes | Budget plus lisible |
| Taux réajusté | Charge mensuelle parfois allégée |
Une seule échéance pour respirer
Avec une seule échéance, vous savez exactement ce qui sort chaque mois. Cette visibilité aide à retrouver un peu d’air, surtout quand les crédits s’étaient empilés. Le prêt devient plus simple à piloter, et le stress baisse souvent dès que les dates se stabilisent.
Une gestion budgétaire plus simple au quotidien
Au quotidien, la simplification compte beaucoup : un seul contrat, un seul suivi, une seule logique de remboursement. Pour un foyer actif, cette clarté évite les erreurs et aide à mieux planifier les dépenses. C’est souvent là que le montage montre son intérêt réel.
Les limites, frais et risques à connaître avant de signer
Le regroupement peut aider, mais il n’efface pas les frais. C’est même souvent là que se joue la différence entre une bonne idée et une opération trop chère. Le dossier doit donc être lu avec attention, surtout si le crédit est ancien ou si la durée repart très loin. Un coût plus faible par mois peut masquer un remboursement plus long et plus lourd au final.
Frais possibles à anticiper :
- indemnités de remboursement anticipé sur les anciens contrats ;
- frais de dossier ;
- frais de garantie ;
- frais de notaire si une garantie immobilière s’ajoute ;
- coût d’assurance lié au nouveau crédit.
Risques à surveiller :
- durée trop longue ;
- remboursement global plus élevé ;
- effet de soulagement temporaire seulement.
Exemple : une mensualité qui baisse de 250 € peut sembler attractive, mais si la durée passe de 8 à 15 ans, le coût total augmente nettement. La source de vigilance reste toujours le calcul global.
Pourquoi la mensualité baisse mais pas toujours le coût global
La mensualité baisse parce que le remboursement est étalé. Mais plus la durée s’allonge, plus les intérêts s’accumulent. Vous gagnez en confort immédiat, mais vous payez parfois ce confort plus cher. Le point clé est donc de comparer le gain mensuel et le coût total.
Les frais qui pèsent sur le montage
Les frais de dossier, de garantie et de remboursement anticipé peuvent peser lourd. Sur un crédit déjà ancien, ils réduisent l’intérêt de l’opération. Il faut donc lire chaque lettre contractuelle, vérifier chaque ligne et demander un chiffrage clair avant de signer.
Comment se déroule la demande, de la simulation à la signature
Le parcours est plus simple qu’il n’y paraît, à condition de suivre les étapes dans le bon ordre. Un test initial permet d’estimer la faisabilité, puis l’organisme ou la banque analyse le dossier avant de proposer un nouveau prêt. L’emprunteur doit rester attentif aux documents demandés, car un oubli peut retarder le remboursement des anciens crédits. En 2026, les démarches restent très cadrées, mais un dossier bien préparé avance plus vite.
Voici les étapes du parcours :
- faire une simulation de crédit ;
- rassembler les justificatifs ;
- déposer le dossier complet ;
- attendre l’étude de l’organisme ;
- recevoir la réponse et l’offre ;
- signer puis lancer le remboursement des anciens prêts.
Schéma chronologique simple : simulation, dépôt, analyse, réponse, signature, remboursement. Exemple de calendrier : en mars, préparation du dossier ; en avril, étude ; en mai, réponse et signature si le dossier est validé.
Préparer ses justificatifs sans oublier l’essentiel
Il faut préparer les relevés bancaires, les justificatifs de revenus, les tableaux d’amortissement et les documents liés au bien si besoin. Un dossier incomplet ralentit l’étude. Mieux vaut vérifier deux fois que d’envoyer un dossier flou.
Comprendre l’étude du dossier par l’établissement
L’établissement vérifie la cohérence entre revenus, charges et niveau d’endettement. Il regarde aussi si le prêt demandé reste compatible avec votre situation. Le test d’acceptation n’est pas une formalité : il sert à mesurer si le remboursement restera supportable dans la durée.
Comparer les options pour choisir la solution la plus cohérente
Avant de décider, comparez toujours plusieurs pistes. Le choix ne se limite pas au regroupement : une renégociation peut parfois suffire, surtout si le crédit immobilier est le seul point à ajuster. Les avis et témoignages lus sur un forum sont utiles, mais ils ne remplacent pas votre propre analyse. L’idée est de choisir une solution cohérente avec votre budget, pas de suivre un exemple qui ne vous ressemble pas.
Critères de décision à examiner :
- écart réel de mensualité ;
- coût total après opération ;
- durée restante du crédit ;
- souplesse de la banque ou de l’organisme.
Comparaison simple : la renégociation agit sur un prêt existant, alors que le regroupement restructure plusieurs crédits en un seul. Le premier est souvent plus léger, le second plus global. Pour un foyer avec immobilier et consommation, le bon choix dépend du niveau d’endettement et du gain attendu.
Trois profils : emprunteur stable avec un seul prêt, plutôt renégociation ; foyer avec plusieurs crédits, plutôt regroupement ; situation tendue avec besoin d’air immédiat, analyse renforcée avant toute décision.
Quand la renégociation suffit
Si votre crédit principal est encore récent et que la baisse de taux suffit à relancer votre budget, la renégociation peut être plus simple. Elle évite parfois un montage plus lourd et limite les frais annexes. C’est souvent la voie la plus directe.
Quand le regroupement reste plus adapté
Si plusieurs dettes cohabitent, si la mensualité est trop haute ou si votre situation a changé, le regroupement reste souvent plus adapté. Il donne une vision globale du prêt et peut rendre le budget plus respirable.
FAQ – Questions fréquentes sur le regroupement de prêts
Est-ce possible de regrouper un prêt immobilier avec des crédits à la consommation ?
Oui, c’est possible si l’analyse du dossier le permet. Le crédit immobilier sert souvent de base au montage, tandis que les crédits de consommation sont intégrés dans un seul remboursement.
Faut-il passer par sa banque ou par un organisme spécialisé ?
Les deux voies existent. Votre banque peut étudier la demande, mais un organisme spécialisé peut aussi proposer une réponse différente selon le dossier et le niveau de remboursement visé.
Le regroupement fait-il vraiment baisser la mensualité ?
Souvent oui, mais pas systématiquement. La mensualité baisse surtout si la durée est allongée ou si le taux et la structure du crédit sont plus favorables.
Quels sont les principaux frais à anticiper ?
Il faut prévoir les frais de dossier, les indemnités de remboursement anticipé, la garantie éventuelle et parfois des frais liés à l’assurance ou au notaire.
Dans quels cas vaut-il mieux éviter l’opération ?
Il vaut mieux hésiter si le gain est faible, si la durée devient trop longue ou si le coût total augmente trop par rapport au bénéfice attendu.
Combien de temps dure l’étude du dossier ?
Le délai varie selon la qualité du dossier et la réactivité des pièces fournies. Un dossier complet avance plus vite qu’un dossier incomplet ou fragile.
Le forum peut-il aider à comparer les avis et les témoignages ?
Oui, un forum aide à lire des témoignages, à repérer des sujets récurrents et à comprendre les questions d’autres emprunteurs. Cela reste utile pour se faire un avis, sans remplacer une étude personnalisée.
Comment savoir si le choix est cohérent avec sa situation ?
Regardez la mensualité, le coût total, la durée et votre reste à vivre. Si l’opération améliore vraiment votre équilibre financier sans créer un nouveau risque, le choix est plus cohérent.
Vous aimerez aussi
 Crédit

 Crédit
 Crédit
 Crédit