
Simulation de crédit relais : montant, durée et coût
 Honore
•
9 septembre 2026
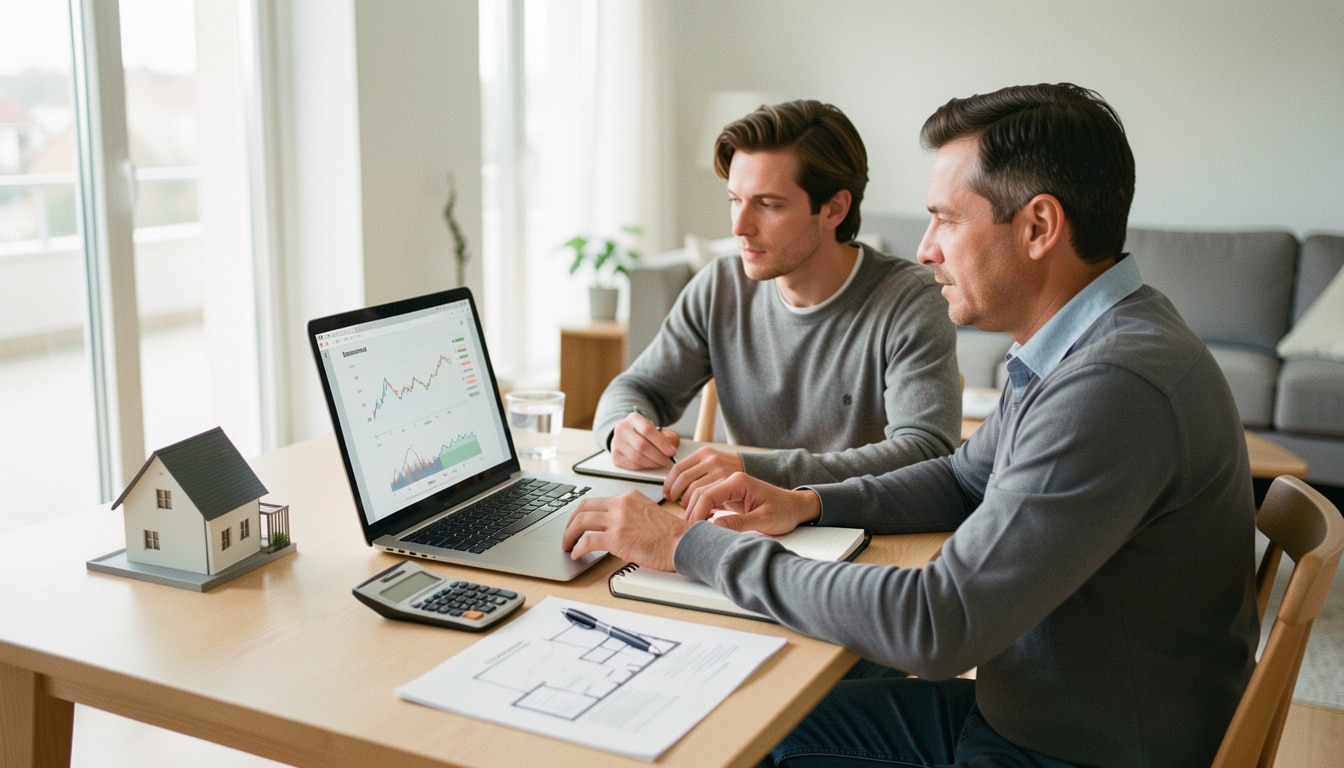
Quand vous devez acheter avant d’avoir vendu, chaque semaine compte et chaque erreur peut coûter cher. Le crédit relais est une solution de financement temporaire qui vous aide à avancer sans bloquer votre projet. Il représente un levier pratique pour comparer les offres, vérifier la faisabilité et sécuriser votre budget avant de signer. Cette approche facilite la décision, garantit une lecture claire des coûts et assure que vous gardez la main sur votre calendrier, même si la vente prend plus de temps que prévu.
Dans une simulation de crédit relais, vous regardez d’abord si l’opération tient réellement la route : montant mobilisable, mensualités, durée, frais et risque de décalage entre achat et vente. C’est essentiel pour éviter un montage trop serré et choisir la formule la plus adaptée à votre situation. En 2026, les banques demandent souvent des dossiers très précis, avec une estimation cohérente et un plan de remboursement crédible.
Pourquoi ce financement séduit autant avant de vendre son bien
Ce prêt attire parce qu’il permet d’agir vite, sans attendre la vente définitive de votre maison ou de votre appartement. Dans bien des cas, le relais devient la solution la plus souple pour saisir une opportunité, surtout quand le marché est tendu et qu’un nouveau logement se présente au bon moment. Le crédit reste temporaire, mais il donne de l’air au projet. Voici pourquoi beaucoup d’acheteurs le retiennent : Pour approfondir ce sujet, consultez notre guide sur ne pas rembourser son prêt immobilier après la vente forum.
- il évite de manquer un bien rare lors d’une vente rapide ;
- il limite la pression sur le calendrier du projet ;
- il permet de financer un achat avant de finaliser la vente ;
- il offre une transition plus fluide entre deux logements.
Acheter sans attendre la vente : quand le relais devient la meilleure option
Si vous avez déjà trouvé un bien coup de cœur à Lyon, Bordeaux ou Nantes, attendre peut faire perdre l’affaire. Le prêt relais sert justement à couvrir ce décalage entre deux opérations immobilières. Dans ce cas, il devient pertinent quand la vente est engagée, que le marché reste lisible et que le délai de cession paraît raisonnable. Vous gardez ainsi la possibilité d’avancer sans casser votre dynamique d’achat.
Les profils pour qui ce prêt est vraiment pertinent
Ce prêt convient surtout aux propriétaires qui disposent déjà d’un bien à vendre, avec une valeur de marché identifiable et un projet d’achat bien avancé. Il est aussi utile si vous avez un apport complémentaire ou si votre situation bancaire est stable. En revanche, il est moins adapté si la vente est très incertaine, si le bien est atypique ou si votre capacité à supporter deux charges reste fragile. Le relais doit servir votre projet, pas l’inverse.
Comment estimer le montant réellement mobilisable
Le montant accordé dépend d’abord de la valeur de votre bien actuel, puis du capital restant dû sur votre prêt en cours. Pour obtenir une estimation crédible, il faut réunir plusieurs données précises et présenter un dossier propre. La banque ne retient pas seulement un prix affiché : elle regarde la marge de sécurité, la qualité de l’estimation et la facilité de revente. Avant de demander un montant, préparez : En complément, découvrez frais de dossier credit immobilier.
- l’estimation récente du bien à vendre ;
- le capital restant dû exact ;
- le prix du nouveau bien ;
- les justificatifs de revenus et d’endettement.
| Paramètre | Effet sur le montant |
|---|---|
| Valeur du bien | Plus elle est solide, plus le montant augmente |
| Capital restant dû | Il réduit le net disponible |
| Estimation prudente | Elle sécurise le dossier |
| Qualité du bien | Elle influence la facilité de revente |
Valeur du bien, capital restant dû et marge de sécurité
Une estimation trop optimiste peut fausser tout le calcul. Si votre bien vaut 320 000 euros et qu’il reste 90 000 euros de capital restant dû, le montant théorique n’est pas égal au prix de vente brut. La banque garde souvent une marge de sécurité de 20 % à 30 % pour éviter une mauvaise surprise. Cette prudence protège votre projet et limite le risque de blocage au moment de la vente.
Ce que les banques retiennent vraiment dans leur calcul
Dans les faits, la banque observe surtout la liquidité du bien, la cohérence du dossier et la crédibilité de l’estimation. Un appartement bien situé à Rennes ne sera pas traité comme une maison isolée avec peu d’acheteurs. Pour obtenir un montant acceptable, il faut montrer que la revente est réaliste dans votre zone. Plus votre dossier est documenté, plus le calcul devient favorable et plus le financement peut être validé rapidement.
Mensualités, franchise et durée : le trio qui change tout
Le vrai sujet n’est pas seulement le montant obtenu, mais ce que vous paierez pendant la période de transition. Une mensualité légère peut sembler confortable, mais elle cache parfois un coût final plus élevé. La franchise joue donc un rôle central, tout comme la durée du prêt. Pour bien prévoir votre budget, il faut comparer trois scénarios :
- remboursement des intérêts seuls pendant la période ;
- franchise totale avec capital payé à la vente ;
- durée courte ou longue selon votre délai de cession.
Avec ou sans remboursement du capital : ce que cela change vraiment
Avec une franchise partielle, vous remboursez surtout les intérêts chaque mois, ce qui allège la pression immédiate. Sans remboursement du capital, la mensualité reste plus basse, mais le coût total peut grimper. Sur 12 mois, la différence reste souvent contenue ; sur 18 mois, elle devient plus visible ; sur 24 mois, l’écart peut peser lourd sur votre trésorerie. Il faut donc choisir la formule qui colle à votre rythme de vente.
Pourquoi la durée du relais influence le coût final
Plus la durée s’allonge, plus l’intérêt cumulé augmente. Un relais de 12 mois coûte généralement moins cher qu’un relais de 24 mois, même à montant identique. Si vous devez prendre une marge de sécurité, mieux vaut l’anticiper dès le départ plutôt que de subir une prolongation coûteuse. La bonne stratégie consiste à prévoir un délai réaliste, puis à tester plusieurs hypothèses avant de vous engager.
Comparer les formules pour choisir le bon montage
Les établissements ne proposent pas tous le même prêt relais, et c’est là que la comparaison devient utile. Selon votre profil, vous pouvez choisir un relais sec, un montage partiel ou une solution adossée à un prêt amortissable. Le bon financement dépend de l’écart entre le prix d’achat et la valeur de revente, mais aussi de votre confort mensuel. Pour y voir clair, comparez :
- le prêt relais sec ;
- le prêt relais adossé ;
- le prêt partiel avec complément amortissable ;
- la souplesse proposée par la caisse ou la banque.
| Formule | Atout principal |
|---|---|
| Relais sec | Simplicité et rapidité |
| Relais adossé | Montage plus complet |
| Partiel | Budget mieux lissé |
| Complément amortissable | Financement plus sécurisé |
Crédit relais sec ou adossé : lequel retenir selon son cas ?
Le prêt relais sec convient si la vente doit couvrir presque tout le besoin. Le prêt relais adossé est plus adapté quand l’achat dépasse la valeur nette du bien vendu. Dans ce cas, vous combinez le relais et un prêt classique pour garder un équilibre. Le simulateur vous aide à adosser correctement les deux briques du financement, sans sous-estimer l’effort mensuel ni le besoin réel de trésorerie.
Les avantages et limites de chaque formule selon le projet
Le relais sec plaît pour sa lisibilité, mais il laisse peu de marge si la vente traîne. Le montage partiel rassure davantage, car il répartit mieux la charge. En revanche, il peut alourdir le dossier et demander plus de justificatifs. Si votre projet est très serré, mieux vaut adosser un prêt amortissable pour éviter une tension de budget. Ici, la bonne formule n’est pas la plus simple, mais celle qui protège votre calendrier.
Mesurer le coût réel avant de s’engager
Le coût réel ne se limite pas au taux affiché. Il faut additionner les intérêts, les frais de dossier, l’assurance éventuelle et les frais liés à la mise en place du financement. Une simulation sérieuse doit montrer le résultat global, pas seulement une mensualité séduisante. Pour ne rien oublier, vérifiez :
- les intérêts intercalaires ;
- les frais de dossier ;
- le coût de l’assurance ;
- le montant total à rembourser à la vente.
Intérêts, frais annexes et coût total : ce qu’il faut additionner
Par exemple, sur un relais de 150 000 euros à 3,85 % sur 12 mois, les intérêts approchent 5 775 euros, auxquels peuvent s’ajouter 800 euros de frais et 420 euros d’assurance. Le coût total dépasse alors 6 900 euros. Cette simulation permet de comparer plusieurs offres sur une base homogène. Si vous devez rembourser vite, l’écart entre deux banques peut rester modeste ; sur une durée longue, il devient bien plus sensible.
Pourquoi un taux attractif ne suffit pas à juger l’offre
Un taux bas attire, mais il ne dit pas tout. Une banque peut proposer un taux séduisant tout en ajoutant des frais plus élevés ou une franchise moins souple. Le bon réflexe consiste à regarder le coût complet, puis à vérifier si vous pouvez rembourser sans pression. C’est souvent là que la différence se fait entre une offre correcte et une vraie bonne affaire. Le taux seul ne suffit jamais à décider. Pour aller plus loin, lisez hcsf crédit immobilier.
Vérifier si le dossier passe vraiment en banque
Avant de valider un prêt, la banque évalue la stabilité de votre situation, votre niveau d’endettement et la qualité du bien à vendre. Un dossier solide rassure l’emprunteur comme l’établissement. Si votre taux d’endettement reste raisonnable et que la vente paraît crédible, la condition d’acceptation devient plus favorable. Pour maximiser vos chances, retenez ces points : Vous pourriez également être intéressé par taux crédit immobilier aout 2025.
- revenus stables et vérifiables ;
- taux d’endettement maîtrisé ;
- bien facile à vendre ;
- dossier complet et cohérent.
| Signal | Lecture banque |
|---|---|
| Apport disponible | Très favorable |
| Vente déjà engagée | Rassurant |
| Revenus variables | À surveiller |
| Bien atypique | Plus risqué |
Taux d’endettement, capacité d’emprunt et marge de sécurité
Un taux d’endettement proche de 33 % reste souvent mieux accepté qu’un dossier déjà tendu. La banque veut savoir si vous pouvez absorber quelques mois de double charge sans fragiliser votre budget. Si votre capacité d’emprunt est encore confortable, le dossier gagne en crédibilité. À l’inverse, un emprunteur déjà au maximum de sa capacité aura plus de mal à faire accepter ce type de prêt.
Les signaux qui rassurent une banque avant validation
Un compromis signé, une estimation récente et un bien situé dans une zone active sont des signaux positifs. La banque retient aussi la cohérence entre le prix d’achat, la valeur de revente et votre apport. Plus votre dossier montre une sortie claire, plus la validation avance vite. En pratique, ce sont les dossiers lisibles, bien documentés et prudents qui obtiennent le meilleur accueil.
Avantages, limites et cas où il vaut mieux éviter
Le crédit relais est une opportunité réelle, mais il n’est pas adapté à tous les cas. Il permet d’acheter sans attendre, d’éviter de rater une maison intéressante et de garder le cap sur votre projet. Pourtant, il expose aussi à un risque si la vente prend du retard ou si le prix baisse. Pour décider sereinement, pesez ces points :
- achat rapide avant la vente ;
- souplesse pour changer de logement ;
- risque de délai plus long que prévu ;
- pression financière si la vente se dégrade.
Les bénéfices concrets pour acheter avant la vente
Le principal bénéfice, c’est d’agir au bon moment. Vous pouvez sécuriser un logement, préparer un déménagement et éviter une rupture de parcours. Dans un marché local dynamique, ce financement donne souvent un avantage décisif. Il réduit aussi le stress lié au calendrier, car vous ne dépendez plus d’une vente immédiate pour avancer. C’est ce confort de décision qui séduit tant d’acheteurs en 2026.
Les situations où ce prêt devient trop risqué
Si votre maison est difficile à vendre, si le délai s’annonce long ou si le prix de marché est instable, le risque augmente nettement. Le même problème apparaît quand deux logements doivent être financés trop longtemps en parallèle. Dans ces cas, mieux vaut agir avec prudence et envisager une alternative plus souple. Un bon montage protège votre projet ; un mauvais montage peut au contraire le fragiliser.
S’appuyer sur un simulateur pour décider plus vite
Le simulateur est l’outil le plus simple pour estimer votre marge de manœuvre avant de contacter une banque. En quelques minutes, il permet d’obtenir une vision claire du montant, de la mensualité et du coût attendu. C’est une étape utile pour prévoir votre budget et comparer plusieurs options sans perdre de temps. Pour une estimation fiable, préparez :
- la valeur du bien à vendre ;
- le capital restant dû ;
- le prix du nouveau bien ;
- la durée estimée de vente.
| Résultat du simulateur | Lecture utile |
|---|---|
| Montant mobilisable | Votre marge d’achat |
| Mensualité | Votre effort mensuel |
| Coût total | Le vrai prix du montage |
| Durée | Votre niveau de sécurité |
Les informations à préparer pour une estimation fiable
Un simulateur sérieux ne fait pas de miracle si les données sont approximatives. Pour obtenir une estimation crédible, il faut saisir des chiffres proches de la réalité, surtout sur le prix de vente et le capital restant dû. Si vous hésitez entre deux valeurs, retenez la plus prudente. Cela évite de construire un projet trop optimiste. Une bonne étape de préparation améliore nettement la qualité du résultat obtenu.
Lire les résultats sans se tromper avant de choisir
Ne regardez pas seulement le montant affiché : observez aussi la mensualité, la durée et le coût global. Si le résultat semble confortable mais que la vente paraît lente, il faut tester une autre hypothèse. Le simulateur vous aide à estimer, puis à comparer plusieurs scénarios avant de choisir. C’est souvent à cette étape que l’on voit si le projet est réellement viable ou seulement théorique.
FAQ – Questions fréquentes sur le crédit relais
À qui s’adresse ce type de prêt ?
Ce prêt s’adresse surtout aux propriétaires qui veulent acheter avant de vendre leur bien actuel. Il est utile si votre projet est déjà avancé et si la sortie du relais semble réaliste. En pratique, la banque regarde votre situation globale, votre capacité de remboursement et la qualité du bien à céder. Si tout est cohérent, le prêt relais peut devenir un vrai levier.
Comment savoir si le montant proposé est suffisant ?
La bonne méthode consiste à comparer le montant proposé au net réellement disponible après déduction du capital restant dû et des frais. Une simulation aide à vérifier si le prêt relais couvre bien l’écart entre achat et vente. Si la somme laisse une marge de sécurité, le montage est plus solide. Sinon, il faut revoir le plan ou compléter avec un autre prêt.
Peut-on allonger la durée du relais si la vente tarde ?
Oui, certaines banques acceptent une prolongation, mais ce n’est jamais automatique. Le prêt relais reste encadré par une durée précise et le remboursement doit rester supportable. Si la vente prend du retard, le coût grimpe vite et la banque peut demander des garanties supplémentaires. Mieux vaut donc prévoir large dès le départ plutôt que compter sur une extension tardive.
Faut-il privilégier un prêt relais sec ou adossé ?
Le prêt relais sec convient si la vente doit couvrir presque tout le besoin. Le prêt relais adossé est préférable si vous devez compléter avec un prêt amortissable. Le bon choix dépend du montant à financer, de votre budget mensuel et de la rapidité de vente espérée. En cas de doute, comparez les deux montages avec une simulation précise avant de trancher.
Une simulation en ligne suffit-elle pour décider ?
La simulation donne une première réponse utile, mais elle ne remplace pas l’analyse finale d’une banque. Elle permet d’estimer le montant, la durée, le taux et le coût, puis de comparer plusieurs offres. Pour décider sereinement, il faut ensuite vérifier les conditions réelles du dossier. En clair, la simulation sert à orienter votre choix, pas à signer à votre place.
Vous aimerez aussi
 Crédit

 Crédit
 Crédit
 Crédit